
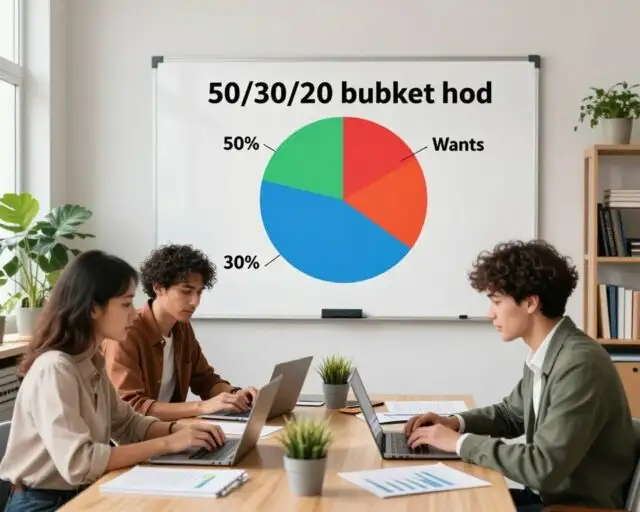

Será que organizar o dinheiro exige cortar todo o lazer ou ganhar um salário alto? A resposta começa com uma referência simples, criada para trazer clareza ao orçamento e apoiar decisões mais tranquilas.
Segundo pesquisa da Serasa, divulgada em janeiro de 2026, o custo de vida médio no Brasil chega a R$ 3.520 por mês. Além disso, sete em cada dez pessoas percebem que esse custo aumentou nos 12 meses anteriores. Por isso, o planejamento financeiro ganha espaço na rotina.
A regra distribui a renda líquida em três frentes: metade para necessidades, três décimos para desejos e um quinto para objetivos financeiros. Assim, cada valor recebe uma função, sem exigir conhecimentos avançados sobre finanças.
Este guia mostra como classificar gastos, calcular despesas, acompanhar o mês e ajustar a prática a diferentes realidades. O objetivo é transformar intenção em hábito, mesmo quando a renda varia ou surgem imprevistos.
Principais aprendizados
- A regra facilita o controle do orçamento.
- Necessidades vêm antes dos desejos.
- Metas financeiras também merecem espaço.
- O acompanhamento deve ocorrer a cada dia.
- A divisão pode se adaptar à vida de cada pessoa.
O que é o método 50 30 20 e como ele funciona
Essa regra transforma a renda em um mapa simples para o orçamento. Ela separa o dinheiro em necessidades, escolhas pessoais e prioridades financeiras, criando uma base prática para o planejamento.
Necessidades essenciais e gastos prioritários
A primeira categoria reúne moradia, contas básicas, alimentação, transporte e saúde. São gastos essenciais para manter a rotina e preservar a capacidade de trabalhar ou estudar.
O supermercado costuma entrar nessa parte. Já um delivery pode representar lazer, conforme a frequência e a realidade da pessoa. A necessidade concreta define a classificação.
Desejos, lazer e estilo de vida
A segunda faixa contempla viagens, restaurantes, assinaturas e outras escolhas de conforto. Esses gastos valorizam o presente, mas podem ser reduzidos quando o orçamento aperta.
Metas financeiras, reserva de emergência e investimentos
A última parcela apoia objetivos como quitar dívidas, formar uma reserva, investir e planejar a aposentadoria. Também pode atender projetos de longo prazo e financiamentos imobiliários, de veículos ou estudantis.
- Prioridade: construir segurança para situações de emergência.
- Futuro: direcionar recursos a investimentos e planos pessoais.
Como calcular a renda líquida mensal
O planejamento começa pelo dinheiro que realmente fica disponível, não pelo valor exibido no contracheque. Essa base torna o orçamento mais próximo da rotina e evita promessas difíceis de cumprir.
Diferença entre renda bruta e renda líquida
A renda bruta é o salário antes das deduções. Já a renda líquida corresponde ao que chega à conta após INSS, Imposto de Renda e outros descontos obrigatórios.
A conta é simples: salário bruto menos descontos. Assim, um salário de R$ 4.000 pode gerar R$ 3.200 líquidos. Esse é o valor usado na aplicação prática da regra.
Também entram nessa soma trabalhos freelance, comissões e outras fontes recorrentes. Despesas pessoais devem considerar apenas o dinheiro disponível no mês.
Como transformar os percentuais em valores reais
Com R$ 3.200, a divisão fica assim:
- R$ 1.600 para necessidades;
- R$ 960 para desejos;
- R$ 640 para metas financeiras.
Em outro cenário, uma renda líquida aproximada de R$ 3.418 resulta em R$ 1.709, R$ 1.025,40 e R$ 683,60. O valor exato varia, mas a lógica permanece clara.
Como classificar os gastos dentro do orçamento
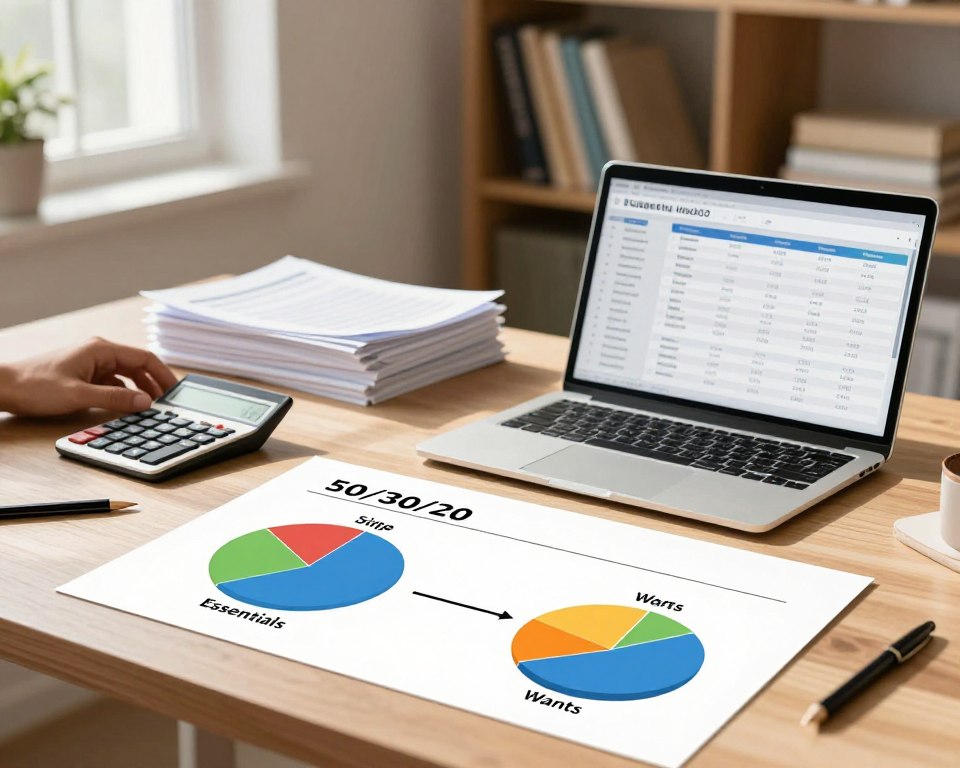
Uma boa leitura das despesas começa pela finalidade de cada pagamento. Assim, o método fica mais claro e o orçamento reflete a rotina real, sem cortar o lazer de forma automática.
Despesas de moradia, alimentação, transporte e saúde
Aluguel, prestação, condomínio, IPTU e manutenção básica formam a base da moradia. Energia, água, esgoto, gás, internet e celular também entram como gastos essenciais.
Alimentação, transporte e saúde seguem a mesma lógica. O grupo inclui supermercado, combustível, manutenção preventiva, IPVA, licenciamento, passes de ônibus, metrô, consultas e remédios. São necessidades que preservam a rotina e merecem prioridade.
Contas variáveis, viagens e assinaturas
Restaurantes, delivery, cinema, viagens e streaming costumam representar lazer. Uma academia com treinador, porém, pode ser uma necessidade para um atleta e uma escolha ajustável para outra pessoa.
Para melhorar o controle, a pessoa separa contas obrigatórias de despesas flexíveis. Depois, compara cada categoria com os limites definidos. Essa análise mostra onde ajustar os gastos sem eliminar os gastos essenciais.
| Categoria | Exemplos | Classificação comum |
|---|---|---|
| Moradia | Aluguel e energia | Essencial |
| Transporte | Combustível e passes | Essencial |
| Lazer | Viagens e assinaturas | Ajustável |
Como aplicar o método 50 30 20 na prática
A organização ganha força quando cada valor recebe uma função clara no início do mês. Primeiro, a pessoa confirma a renda líquida, lista contas, despesas e objetivos, e separa necessidades de desejos.
Com salário de R$ 4.000, a regra direciona R$ 2.000 para gastos essenciais, como alimentação e transporte. Outros R$ 1.200 atendem ao lazer, incluindo viagens. Os R$ 800 restantes formam a reserva financeira para investimentos, projetos ou dívidas.
Em uma renda de R$ 1.499,43, o orçamento fica em R$ 749,72 para despesas básicas, R$ 449,83 para escolhas pessoais e R$ 299,89 para poupança ou pagamento de dívida.
- Revisar gastos variáveis a cada dia;
- Proteger a parcela destinada a investimentos;
- Reduzir excessos sem eliminar o lazer;
- Usar a reserva de emergência diante de imprevistos.
Na aplicação real, dívidas de consumo podem receber parte da última categoria. Essa forma de controle acompanha o mês, preserva dinheiro para necessidades e mantém o orçamento alinhado aos objetivos. A regra orienta, mas a realidade define os ajustes.
Como acompanhar o orçamento e priorizar o futuro
O controle fica mais simples quando a pessoa acompanha o orçamento com uma ferramenta acessível. Assim, ela enxerga entradas, saídas e gastos sem transformar a rotina em uma tarefa pesada.
Planilha, aplicativo e controle dos gastos
Uma planilha ou aplicativo registra despesas por categoria e mostra o saldo disponível. A revisão no fim do mês revela excessos, ajuda a corrigir falhas e confirma se a renda ainda sustenta o plano.
- Anotar compras e contas logo após o pagamento;
- Revisar categorias uma vez por semana;
- Comparar o valor previsto com o valor real.
Automação da reserva e dos investimentos
A aplicação automática deve ocorrer no primeiro dia após o recebimento do salário. Tesouro Direto, previdência privada e outras opções podem receber aportes mensais para objetivos de longo prazo.
“O dinheiro destinado ao futuro precisa sair antes que os imprevistos encontrem espaço.”
Esse método evita deixar investimentos para o fim do mês. Também permite adaptar o planejamento financeiro ao perfil de cada pessoa.
| Alternativa | Como funciona | Perfil indicado |
|---|---|---|
| Orçamento base zero | Destina cada valor a uma finalidade | Quem busca precisão |
| Envelopes | Separa limites por categoria | Quem prefere controle visual |
| Pague-se primeiro | Prioriza a reserva antes das despesas | Quem foca no futuro |
Como adaptar a regra à realidade financeira
O orçamento precisa acompanhar a vida real, e não impor culpa a quem enfrenta preços maiores. Em janeiro de 2026, a Serasa informa que sete em cada dez brasileiros percebem alta no custo de vida, estimado em R$ 3.520 por mês. Por isso, despesas essenciais acima de 50% são comuns.
Considere um salário de R$ 1.621. Com desconto de INSS de 7,5%, no valor de R$ 121,57, a renda líquida fica em R$ 1.499,43. A divisão indica R$ 749,72 para necessidades, R$ 449,83 para lazer e R$ 299,89 para reserva, dívidas ou investimentos.
Antes de mudar a regra, a pessoa revisa as despesas de três meses. Esse cuidado revela a necessidade real da rotina e evita cortes precipitados. A prioridade é preservar alguma reserva para emergência, saúde e objetivos de curto prazo.
- 70-20-10: famílias com necessidades elevadas;
- 80-10-10 ou 80-15-5: períodos de ajuste;
- 90-5-5, 80-20 ou 90-10: renda pressionada ou metas específicas.
O melhor método é aquele que protege o presente sem abandonar o futuro.
A regra orienta, mas cada pessoa define valores compatíveis com sua rotina, seu prazo e seu dia a dia.
Conclusão
O método oferece uma forma simples de equilibrar salário, despesas essenciais, lazer e investimentos. Ao dar função a cada valor, a pessoa mantém clareza e reduz decisões impulsivas.
Como referência, a regra se ajusta à renda e à realidade. Pessoas com orçamento menor podem rever limites sem abandonar a saúde financeira. O método orienta, mas não substitui escolhas conscientes.
A revisão mensal dos gastos mostra excessos e preserva dinheiro para objetivos futuros. A reserva de emergência, a quitação de dívidas e os investimentos avançam conforme a capacidade de cada família.
A Ademicon informa ter atendido mais de 380 mil pessoas em mais de 30 anos, servindo como exemplo de apoio ao planejamento financeiro. Para fechar, vale buscar conteúdos confiáveis e transformar pequenas decisões diárias em hábitos sustentáveis para o futuro.
FAQ
A regra funciona para qualquer salário?
Sim. A pessoa pode aplicar os percentuais sobre a renda líquida, já com os descontos. O valor muda conforme o salário, mas a lógica ajuda a organizar necessidades, lazer e planos.
O que fazer quando os gastos essenciais passam do limite recomendado?
Ela deve revisar moradia, alimentação, transporte e contas fixas. Também pode negociar serviços, cortar excessos e buscar uma renda extra. O ajuste deve respeitar a realidade da casa.
Como criar uma reserva de emergência?
A pessoa deve separar um valor assim que recebe. A reserva pode ficar em uma aplicação de baixo risco e alta liquidez. O objetivo inicial é cobrir imprevistos e alguns meses de despesas essenciais.
Cartão de crédito entra em qual categoria?
O cartão não é uma categoria de gasto. Cada compra deve ser registrada conforme sua finalidade, como alimentação, lazer ou transporte. Assim, a fatura não esconde o consumo real.
Como organizar as finanças com renda variável?
Ela pode usar a menor renda dos últimos meses como base para as contas essenciais. Nos meses melhores, o excedente pode reforçar a reserva, quitar dívidas ou apoiar objetivos de longo prazo.
É possível investir antes de quitar todas as dívidas?
Depende do custo da dívida. Juros altos, como os do rotativo do cartão, costumam exigir prioridade. Depois do controle das contas, a pessoa pode iniciar investimentos com valores pequenos.
Qual ferramenta ajuda no controle do orçamento?
Planilha, aplicativo ou caderno podem funcionar. O mais importante é registrar entradas, saídas, vencimentos e categorias todos os dias ou ao menos uma vez por semana.
Como manter o planejamento durante viagens e datas especiais?
A pessoa pode criar uma categoria para esses eventos e guardar um valor ao longo do mês. Essa prática evita o uso excessivo do crédito e mantém o lazer dentro do orçamento.
O plano precisa ser seguido de forma rígida?
Não. Ele serve como guia para decisões melhores. Mudanças na renda, na saúde, na família ou nos objetivos podem exigir novos valores e uma revisão periódica.